Warum schützt eine E-Rechnung nicht automatisch vor Betrug?
Eine strukturierte E-Rechnung erleichtert die maschinelle Verarbeitung von Rechnungsdaten. Daraus folgt jedoch nicht, dass jede eingehende Datei inhaltlich richtig oder der Absender zweifelsfrei vertrauenswürdig ist.
Betrugsversuche im Rechnungsverkehr können beispielsweise darauf abzielen, Zahlungsinformationen zu verändern oder sich als bekannter Geschäftspartner auszugeben. Die IHK Reutlingen warnt bei manipulierten E-Mail-Rechnungen davor, dass Angreifer Rechnungen abfangen und Bankverbindungen austauschen können. Bei hohen Beträgen empfiehlt sich deshalb eine zusätzliche Prüfung über bereits bekannte Kontaktdaten.
Technische Verarbeitung und kaufmännische Kontrolle sollten daher als zwei miteinander verbundene Schritte betrachtet werden.
Welche Auffälligkeiten sollten vor einer Zahlung geprüft werden?
Nicht jede Abweichung weist auf einen Betrugsversuch hin. Bestimmte Veränderungen verdienen jedoch zusätzliche Aufmerksamkeit.
Besonders relevant sind:
- eine erstmals verwendete Bankverbindung
- kurzfristig geänderte Zahlungsinformationen
- ein ungewöhnlich kurzes Zahlungsziel
- eine abweichende Absenderadresse
- Rechnungsbeträge außerhalb des üblichen Rahmens
- neue Kontaktdaten eines langjährigen Lieferanten
- fehlende Zuordnung zu einer Bestellung oder Leistung
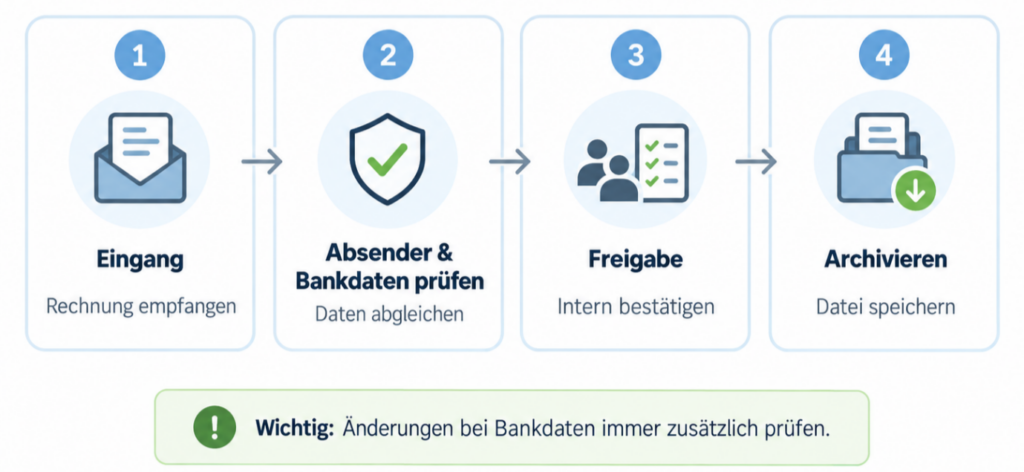
Gerade eine Änderung der Bankverbindung sollte nicht allein anhand der eingegangenen Nachricht bestätigt werden. Die Rückfrage kann über eine Telefonnummer oder einen Ansprechpartner erfolgen, der bereits im eigenen System hinterlegt ist.
Wie können Freigaberegeln Fehlzahlungen verhindern?
Bei kleinen Rechnungen genügt häufig eine einfache fachliche Prüfung. Mit steigender Rechnungshöhe kann eine zusätzliche Freigabe angebracht sein.
Unternehmen können dafür feste Wertgrenzen festlegen:
| Vorgang | Möglicher Prüfweg |
| Wiederkehrende Rechnung eines bekannten Lieferanten | Sachliche Prüfung durch zuständigen Mitarbeiter |
| Neue Bankverbindung | Zusätzliche Rückbestätigung beim Lieferanten |
| Hoher Rechnungsbetrag | Freigabe durch einen zweiten Verantwortlichen |
| Neuer Lieferant | Prüfung der Stammdaten vor der ersten Zahlung |
| Abweichung von Bestellung oder Vertrag | Klärung durch Einkauf oder Fachabteilung |
Ein solches Verfahren muss nicht kompliziert sein. Entscheidend ist, dass das Team weiß, wann eine zusätzliche Kontrolle erforderlich ist und wer sie übernimmt.
 KI unterstützt
Warum sind gepflegte Lieferantendaten so wichtig?
Digitale Rechnungsprozesse greifen häufig auf vorhandene Stammdaten zurück. Sind dort Bankverbindungen, Ansprechpartner oder Firmennamen veraltet, steigt der Aufwand bei jeder Prüfung.
Neue Zahlungsdaten sollten deshalb nicht automatisch aus einer Rechnung in den Lieferantenstamm übernommen werden. Vor allem bei langjährigen Geschäftspartnern ist eine unerwartete Änderung ein geeigneter Anlass für eine separate Bestätigung.
Klare Zuständigkeiten und verlässliche Daten zahlen sich dabei über den Rechnungseingang hinaus aus, etwa bei vernetzten Unternehmensabläufen, wenn Informationen nur einmal gepflegt und anschließend gemeinsam genutzt werden.
Wie verändert die E-Rechnung den Austausch zwischen Einkauf und Buchhaltung?
Eine Rechnung entsteht nicht isoliert. Ihr gehen häufig Bestellung, Auftrag oder Vertrag voraus. Je besser diese Informationen miteinander verknüpft sind, desto einfacher lässt sich eine eingehende Rechnung prüfen.
Bei einer Einkaufsrechnung kann beispielsweise kontrolliert werden, ob Lieferant, Bestellnummer, Menge und Betrag zu den vorhandenen Daten passen. Abweichungen gelangen dann zur Prüfung, während übereinstimmende Vorgänge schneller weiterbearbeitet werden können.
Wenn Beschaffung, Budgets und Freigaben schon in digitalen Einkaufsprozessen miteinander verbunden sind, muss die Buchhaltung beim Rechnungseingang nicht jede Information erneut zusammensuchen.
Was müssen Unternehmen aktuell zur E-Rechnung beachten?
Seit dem 1. Januar 2025 müssen inländische Unternehmen grundsätzlich E-Rechnungen empfangen können. Ein einfaches PDF gilt seitdem im umsatzsteuerlichen Sinn nicht mehr als E-Rechnung, weil ihm das erforderliche strukturierte elektronische Format fehlt.
Für die Ausstellung gelten weiterhin Übergangsregelungen. Bis Ende 2026 können Rechnungsaussteller unter bestimmten Voraussetzungen noch andere Rechnungsformen verwenden. Bei einem Vorjahresumsatz von höchstens 800.000 Euro reicht diese Übergangsregelung unter bestimmten Bedingungen bis Ende 2027. Ausführliche Erläuterungen zu den aktuellen Vorgaben zur E-Rechnung bietet das Bundesfinanzministerium.
Unternehmen sollten diese Übergangszeit nicht nur für die technische Vorbereitung nutzen. Auch Zuständigkeiten und interne Prüfwege lassen sich in dieser Phase anpassen.
Wie unterstützt ein geregelter Prozess die Archivierung?
Nach Prüfung und Freigabe endet der Umgang mit der E-Rechnung nicht. Der strukturierte Datensatz muss elektronisch aufbewahrt werden. Ein Ausdruck ersetzt die elektronische Datei nicht.
Deshalb sollte bereits beim Rechnungseingang feststehen, wo die Originaldatei gespeichert wird und wie sie später wiedergefunden werden kann. Eine getrennte Ablage in persönlichen E-Mail-Postfächern erschwert diesen Prozess.
Bei der praktischen Umsetzung lohnt sich ein genauerer Blick auf die Unterschiede zwischen XRechnung und ZUGFeRD, etwa bei Übermittlung, Archivierung und der Integration in bestehende Buchhaltungsabläufe.
Wie entsteht ein verlässlicher digitaler Rechnungsprozess?
Ein guter E-Rechnungsprozess verbindet Technik und interne Kontrolle. Rechnungen sollten über festgelegte Kanäle eingehen, mit vorhandenen Lieferantendaten abgeglichen und anhand klarer Regeln freigegeben werden. Auffällige Änderungen benötigen eine zusätzliche Prüfung, bevor Zahlungsdaten übernommen werden.
Unternehmen können zunächst bei wenigen Lieferanten beginnen und beobachten, an welchen Stellen Rückfragen oder Verzögerungen auftreten. Danach lässt sich der Ablauf schrittweise erweitern.
So dient die Umstellung auf E-Rechnungen nicht nur der Erfüllung neuer Vorgaben. Sie bietet zugleich die Gelegenheit, Prüfung, Freigabe und Buchhaltung besser miteinander zu verbinden und Fehlzahlungen durch nachvollziehbare Kontrollschritte zu vermeiden.